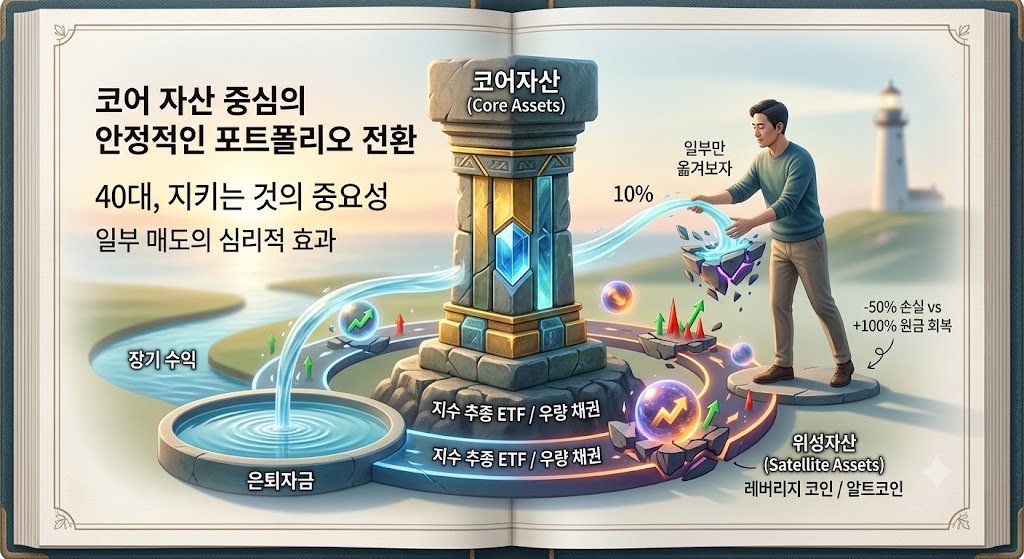
최근에 오랜 친구 하나가 코인 이야기를 꺼냈다.
처음엔 다들 그렇듯 비트코인, 이더리움으로 시작했다. 그러다 상승 사이클을 몇 번 겪으면서 "이왕 할 거면 더 크게"라는 생각으로 알트코인으로 옮겨탔고, 지금은 레버리지 상품까지 손대고 있다고 했다.
걱정되는 마음에 이런저런 얘기를 나눴는데, 이 대화가 나 혼자만의 것으로 남기기엔 아까웠다. 비슷한 경로를 걷고 있는 사람이 꽤 많을 것 같아서, 오늘은 그 이야기를 정리해서 풀어보려 한다.
미리 말해두자면 이 글은 "코인 당장 그만둬라"는 글이 아니다. 오히려 그런 조언은 대부분 실패한다. 이미 그 세계에 들어와 있는 사람에게 "다 빼"라고 하는 건 현실적이지도 않고, 설득력도 별로 없다.
내가 하고 싶은 얘기는 조금 다르다. 자산의 '코어'만큼은 비교적 안전한 쪽에 두자는 것, 그리고 그 전환을 한 번에 하지 말고 아주 작은 비중부터 시작해보자는 것이다.
레버리지, 숫자로 보면 생각보다 무섭다
레버리지 투자가 위험하다는 건 다들 머리로는 안다. 그런데 "얼마나" 위험한지는 막상 데이터로 보기 전까진 체감이 잘 안 된다.
국내 한 거래소의 통계를 보면, 2020년부터 최대 4배 레버리지 투자가 가능한 렌딩 서비스를 운영해왔는데, 주식시장의 미수거래 반대매매 비중이 1% 수준인 것과 비교하면 코인 레버리지 투자 청산 비중은 13%를 넘는다. 풀어 말하면 이 서비스를 이용한 사람 10명 중 1명 이상은 투자금 전액을 날렸다는 뜻이다. 주식 미수거래보다 십수 배 위험한 구조인 셈이다.
연령대별로 봐도 크게 다르지 않다. 20대 투자자는 3,273명 중 472명이, 30대는 6,869명 중 1,101명이 청산을 당했다. 대략 6~7명 중 1명꼴이다.
해외 거래소 사례에서는 평균 레버리지 비율이 25배까지 치솟았던 시기도 있었고, 그 결과 한 해에만 청산에 따른 손실 규모가 140억 달러에 달했다는 보도도 있었다. 최근에는 25배 레버리지로 이더리움 롱 포지션을 반복적으로 열다가 수백만 달러의 누적 수익을 며칠 만에 대부분 반납한 사례도 전해졌다.
이를 정리하면 다음과 같다.
| 구분 | 주식 미수거래 | 코인 레버리지 (4배 기준) |
| 반대매매·청산 비중 | 약 1% 수준 | 13% 이상 |
| 가격 변동성 | 상대적으로 낮음 | 일 단위로도 두 자릿수 % 변동 가능 |
| 청산가 도달 여유 | 비교적 넓음 | 몇 %만 움직여도 청산권 근접 |
숫자를 보고 나면 "나는 다를 거야"라는 생각이 얼마나 근거 없는 낙관인지 조금은 실감이 난다. 물론 이 통계가 모든 투자자, 모든 상품군에 그대로 적용되는 건 아니고 거래소·상품별로 차이가 있을 수 있다는 점은 감안해야 한다.
'코어자산'이라는 개념이 필요한 이유
자산배분에서 흔히 쓰는 말 중에 '코어-새틀라이트(core-satellite)' 전략이라는 게 있다. 자산의 중심축(코어)은 지수 추종 ETF나 우량 채권처럼 비교적 예측 가능한 자산으로 채우고, 그 바깥쪽(새틀라이트)에 고위험·고수익을 노리는 자산을 소액으로 배치하는 방식이다.
지금 알트코인과 레버리지 위주로 포트폴리오가 짜여 있다면, 이건 사실 코어 없이 새틀라이트만 잔뜩 쌓아놓은 상태에 가깝다. 중심을 잡아줄 자산이 없으니 시장이 흔들릴 때 포트폴리오 전체가 같이 흔들린다. 코어자산의 역할은 화려한 수익률이 아니라, 다른 자산이 흔들릴 때도 전체 계좌가 무너지지 않게 버텨주는 것이다.
그래서 하고 싶은 말은 이거다. 코인을 완전히 그만두라는 게 아니라, 포트폴리오 안에 코어라고 부를 만한 부분을 하나 만들어보자는 것. 지수 추종 ETF든, 안정적인 배당주든, 예적금이든 상관없다.
지금 자산의 100%가 고위험·고레버리지에 쏠려 있다면, 그 중 일부만이라도 이쪽으로 옮겨서 비중을 조금씩 늘려가는 것만으로도 리스크 프로필이 확연히 달라진다.
40대라면, '더 버는 것'보다 '지키는 것'이 먼저다
여기서 나이 얘기를 좀 하고 싶다. 20대의 레버리지 투자와 40대의 레버리지 투자는 겉으로는 같아 보여도 리스크의 무게가 완전히 다르다.
가장 단순한 이유는 시간이다. 20대는 큰 손실을 봐도 앞으로 30~40년의 근로소득과 투자 기간으로 이를 만회할 여지가 있다. 하지만 40대는 은퇴까지 남은 시간이 통상 15~20년 안팎으로 줄어든 시점이다. 손실을 복구할 '시간'이라는 자원 자체가 훨씬 빠듯해지는 것이다.
여기에 수학적인 함정도 있다. 손실률과 회복에 필요한 수익률은 대칭이 아니다.
| 손실률 | 원금 회복에 필요한 수익률 |
| -10% | +11% |
| -30% | +43% |
| -50% | +100% |
| -70% | +233% |
| -90% | +900% |
레버리지·알트코인 투자에서 -50%, -70% 손실은 결코 드문 일이 아니다. 그런데 -50% 손실을 만회하려면 100% 수익이 필요하고, -90% 손실이면 원금 회복까지 900% 수익을 내야 한다. 20대라면 그 시간을 벌 여유가 있지만, 40대는 그 손실을 만회하는 사이에 정작 은퇴 시점이 먼저 닥칠 수 있다는 게 문제다.
또 하나, 인적자본(human capital)이라는 개념도 짚어볼 만하다. 젊을 때는 투자에서 손실을 보더라도 앞으로 벌어들일 근로소득 자체가 일종의 '안전자산' 역할을 해준다. 반면 은퇴가 가까워질수록 이 인적자본은 자연스럽게 줄어들고, 그만큼 금융자산이 흔들렸을 때 이를 상쇄해줄 완충장치도 함께 줄어든다. 이 시기엔 공격적으로 더 버는 것보다, 지금까지 쌓아온 것을 지키는 방향으로 무게중심을 옮기는 게 합리적인 선택에 가깝다.
물론 40대라고 해서 투자를 아예 보수적으로만 하라는 뜻은 아니다. 다만 포트폴리오에서 '절대 잃으면 안 되는 부분'과 '잃어도 감당 가능한 부분'을 명확히 나누고, 앞의 것부터 먼저 지켜두는 순서가 필요하다는 얘기다.
왜 '전부'가 아니라 '일부'부터여야 할까
여기서 많은 사람이 걸리는 지점이 있다. 머리로는 "일부는 안전자산으로 옮겨야지"라고 생각하면서도, 막상 실행에 옮기지 못한다.
행동재무학에서는 이걸 '처분효과(disposition effect)'라는 개념으로 설명한다. 배버와 오딘(Barber & Odean)의 연구를 비롯한 여러 실증 연구에서, 투자자들은 수익 난 자산은 너무 빨리 팔고 손실 난 자산은 회복을 기다리며 지나치게 오래 쥐고 있는 경향이 있다는 게 반복적으로 확인됐다. 매도라는 행위 자체가 '내 판단이 맞았는지 틀렸는지를 확정짓는 행위'로 느껴지기 때문에, 심리적으로 굉장히 큰 저항이 생긴다.
그래서 내가 친구에게 했던 말이 이거였다.
"한 번에 다 옮기라는 게 아니야. 딱 10%만 팔아봐."
주식이든 코인이든 실제로 매도를 경험해본 사람들이 공통적으로 하는 얘기가 있다. 처음 매도할 때가 심리적으로 제일 어렵다는 것. 그런데 막상 일부라도 팔아보면, '전부를 걸고 있을 때'와 '일부를 덜어냈을 때' 시장을 바라보는 시야 자체가 달라진다. 포지션이 줄어든 만큼 감정적으로 덜 휘둘리게 되고, 그제야 비로소 좀 더 차분하게 다음 판단을 할 수 있게 되는 것이다.
완벽한 타이밍, 완벽한 비율을 찾으려 하면 영원히 시작하지 못한다. 중요한 건 '얼마나'가 아니라 '일단 한 번 해보는 것' 그 자체다.
실천으로 옮긴다면 이렇게
거창한 계획보다는 작고 구체적인 시작이 낫다. 예를 들면 이런 순서다.
- 1단계: 지금 포트폴리오에서 레버리지·알트코인 비중이 몇 %인지부터 숫자로 확인해본다.
- 2단계: 그 중 딱 10%만 정리해서 지수 추종 ETF나 예적금 같은 안전자산으로 옮겨본다.
- 3단계: 한두 달 지켜보면서 마음가짐이나 시장을 보는 태도가 어떻게 달라지는지 스스로 관찰해본다.
- 4단계: 괜찮다 싶으면 다음 10%, 그다음 10%로 코어자산 비중을 천천히 늘려간다.
- 5단계: 특히 40대 이상이라면, 늘어난 코어자산 비중을 다시 위험자산으로 되돌리지 않는 걸 원칙으로 삼는다.
한 번에 전략을 바꾸는 게 아니라, 몸으로 익히면서 비중을 조정해가는 방식이다. 이렇게 하면 실패해도 타격이 크지 않고, 성공하면 자연스럽게 다음 단계로 넘어갈 수 있다.
마무리하며
레버리지 투자, 알트코인 투자 자체가 '나쁜 것'이라고 말하려는 게 아니다. 다만 그게 포트폴리오의 전부가 되는 순간, 시장의 작은 흔들림이 계좌 전체를 흔드는 구조가 된다는 게 문제다.
특히 40대라면 '더 크게 버는 것'보다 '지금까지 쌓아온 걸 지키는 것'이 우선순위가 되어야 할 시기다. 지금 비슷한 경로를 걷고 있다면, 당장 다 정리하라는 부담 대신 딱 10%만 코어자산으로 옮겨보는 것부터 시작해보면 어떨까. 그 작은 한 걸음이 생각보다 다른 시야를 열어줄 수 있다.
'노후준비 재테크' 카테고리의 다른 글
| 2026년 국민연금 개편, 내 월급으로 따지면 실제로 얼마나 달라질까 (0) | 2026.09.05 |
|---|---|
| [2026 세제개편안] ISA 변경 내용 및 생산적금융 ISA 신설 정리 (0) | 2026.09.04 |
| 둘이 버는데 왜 항상 빠듯할까? '맞벌이의 함정'과 50:30:20 법칙 (0) | 2026.09.03 |
| [은퇴 재테크] 3억으로 20년 투자, 배당주 vs 지수추종(S&P500) 승자는? (0) | 2026.09.02 |
| 자녀 증여 미리 하면 좋다는데? 내 노후부터 챙겨야 하는 이유 (0) | 2026.09.01 |


