반응형
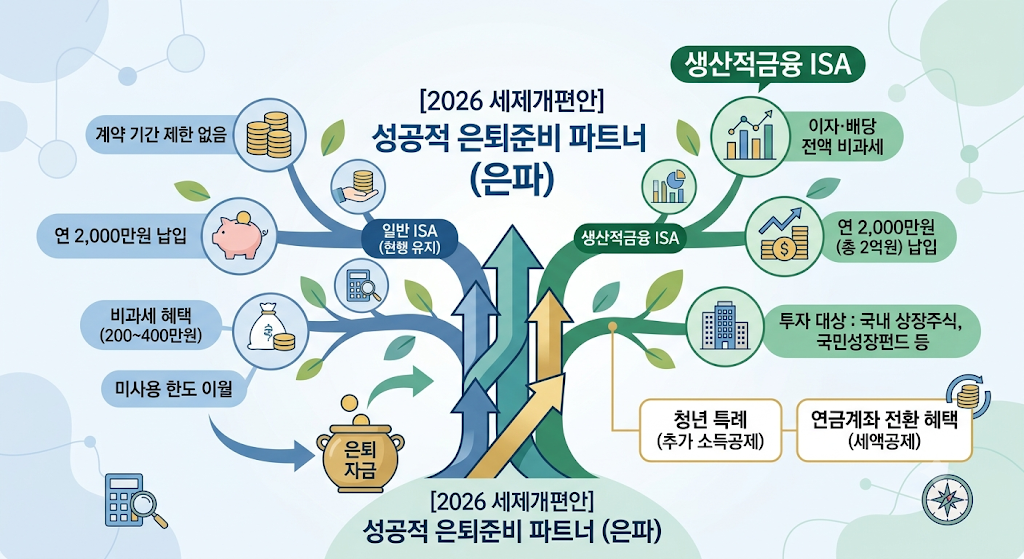
2026년 세제개편안 정부안(9월 1일 국무회의 확정, 정기국회 제출) 기준 ISA 관련 핵심 정리입니다. 8월 3일 발표안에 포함되었던 기존 ISA 규제안은 철회되었으며, '생산적금융 ISA'가 신설됩니다. (12월 국회 심의·의결 후 최종 확정 예정)
1. 개편안 주요 타임라인
- 8월 3일: 재정경제부 세제개편안 발표 (기존 ISA 규제안 포함)
- 8월 4일 ~ 8월 20일: 입법예고 기간 (투자자 반발 및 비판 확산)
- 9월 1일: 국무회의에서 기존 ISA 규제 전면 철회 및 현행 유지 확정
- 9월 3일: 확정된 정부안 정기국회 제출
- 12월 (예상): 국회 심의·의결 및 세법 최종 확정
2. 기존(일반) ISA 개편안 비교
8월 발표안 중 계약기간 제한, 납입한도 이월 폐지 등 규제 조항은 전면 철회되었습니다.
| 구분 | 8월 발표안 | 9월 확정안 (현행 유지) |
| 계약 기간 | 최초 3년 / 최대 5년 제한 | 제한 없음 (무기한 연장 가능) |
| 납입 한도 이월 | 2027년 납입분부터 폐지 | 계속 이월 가능 |
| 가입 가능 기한 | 2029년 말까지 일몰 | 일몰 규정 없음 |
| 납입 한도 | 연 2,000만원 / 총 1억원 | 연 2,000만원 / 총 1억원 (동일) |
| 비과세 혜택 | 일반 200만원 / 서민 400만원 | 일반 200만원 / 서민 400만원 (동일) |
3. 기존 ISA vs 생산적금융 ISA 핵심 비교
국내 자본시장 자금 유입을 위해 신설되는 생산적금융 ISA와 기존 ISA의 비교입니다.
| 항목 | 기존(일반) ISA | 생산적금융 ISA (신설) |
| 납입 한도 | 연 2,000만원 / 총 1억원 | 연 2,000만원 / 총 2억원 |
| 비과세 혜택 | 일반 200만원 / 서민 400만원 (초과 9.9% 분리과세) | 한도 없이 이자·배당소득 전액 비과세 |
| 투자 대상 | 국내주식, 펀드, ETF, 해외지수 ETF 등 제한 없음 | 국내 자산 한정 (주식, 주식형펀드, 국민성장펀드, BDC 등 / 해외지수 ETF 불가) |
| 청년 특례 | - | 15~34세(총급여 7,500만원 이하) 납입금 10% 추가 소득공제 (연 200만원 한도) |
| 금융소득종합과세자 | 가입 가능 (비과세만 제외) | 가입 제한 (직전 3년 내 1회 이상 대상 시 불가) |
4. 계좌 운용 및 전환 규칙
- 동시 보유: 기존 ISA와 생산적금융 ISA 동시 개설 및 운용 가능
- 자금 이체: 청년미래적금, 청년도약계좌, 기존 ISA 만기자금을 생산적금융 ISA로 이체 허용
- 연금 전환: 만기자금을 연금계좌(연금저축·IRP)로 전환 시 전환금액 10%(최대 300만원) 세액공제 추가 한도 적용
5. Q&A
- Q. 기존 ISA 가입자는 계약 기간을 미리 연장해야 하나요?
- A. 아닙니다. 5년 제한안이 철회되어 현행대로 무기한 연장이 가능하므로 서두를 필요가 없습니다.
- Q. 생산적금융 ISA가 무조건 유리한가요?
- A. 비과세 한도가 없다는 장점이 있지만, 해외지수 추종 ETF 등 해외 자산 투자가 불가능하므로 투자 성향에 맞춘 선택이 필요합니다.
'노후준비 재테크' 카테고리의 다른 글
| 부부 합산 연금 20억, 비결은 재능이 아니라 시간이었다 (0) | 2026.09.06 |
|---|---|
| 2026년 국민연금 개편, 내 월급으로 따지면 실제로 얼마나 달라질까 (0) | 2026.09.05 |
| 레버리지 코인 투자, "그만해"가 아니라 "일부만 옮겨보자"라고 말하고 싶은 이유 (0) | 2026.09.04 |
| 둘이 버는데 왜 항상 빠듯할까? '맞벌이의 함정'과 50:30:20 법칙 (0) | 2026.09.03 |
| [은퇴 재테크] 3억으로 20년 투자, 배당주 vs 지수추종(S&P500) 승자는? (0) | 2026.09.02 |


