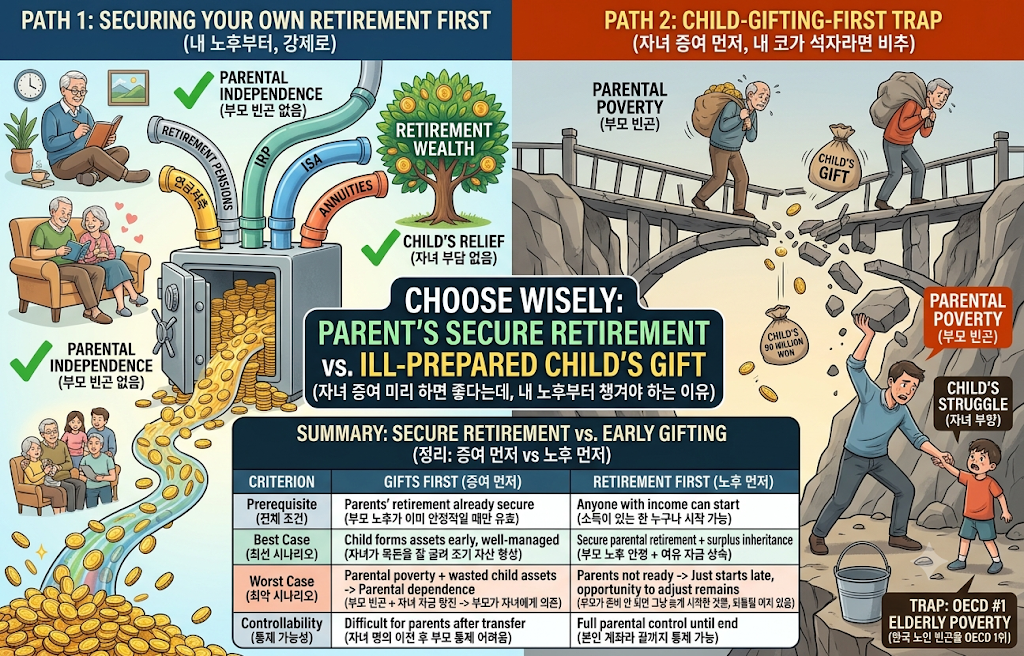
재테크 카페나 SNS를 보면 꼭 나오는 말이 있다. "자녀 태어나자마자 증여부터 시작해라." 국세청 규정상 미성년 자녀는 10년간 2천만원, 성년이 되면 10년간 5천만원까지 세금 한 푼 없이 증여할 수 있다. 태어날 때 2천, 10살 때 또 2천, 20살 성년 되는 해에 5천. 다 합치면 9천만원을 세금 없이 자녀 명의로 옮길 수 있다.
이걸 태어나자마자 인덱스 펀드에 넣고 30~40년 굴린다고 생각해보자. 복리의 마법으로 자녀가 성인이 될 즈음엔 이론상 수억원대 자산이 만들어진다. 이론적으로는, 완벽하다.
그런데 딱 하나만 물어보자. 지금 당신 노후는 준비돼 있나?
팩폭 하나: 나는 이미 'OECD 1위' 안에 들어가 있을 수도 있다
2026년 발표된 자료를 보면 한국 66세 이상 노인의 소득 빈곤율은 OECD 회원국 중 가장 높은 수준인 39.7%로, OECD 평균 14.8%의 두 배가 넘는다. 노인 10명 중 4명이 빈곤 상태라는 뜻이다. 그나마 2015년 49.6%였던 수치가 계속 개선돼 처음으로 30%대까지 내려온 결과가 이 정도다. KactaSeoulilbo
더 무서운 건 다음 통계다. 한국 노인들은 자산의 80% 이상이 부동산에 묶여 있어서, 자산은 있는데 당장 쓸 현금이 없는 구조다. 소위 '하우스푸어 노인'이다. 집은 있는데 병원비, 생활비는 없어서 자식한테 손 벌리는 그림. 지금 당신이 자녀에게 9천만원을 미리 증여하는 동안, 정작 본인은 이 39.7%의 통계 안으로 들어가고 있을 수도 있다는 얘기다. Datasom
최악의 시나리오: 나도 가난해지고, 자식도 부자가 안 된다
증여를 미리 해주면 무조건 좋을 것 같지만, 현실은 확률 게임이다.
- 자녀 명의 계좌라고 다 안전한 것도 아니다. 자녀가 성인이 된 후 그 돈을 어떻게 쓸지는 부모가 통제할 수 없다. 조기 인출, 목돈 탕진, 무리한 소비로 이어질 가능성도 충분하다.
- 이미 증여한 돈을 부모가 다시 가져다 쓰면 세법상 문제가 된다. 즉, 급하게 돈이 필요해져도 "내가 준 돈이니 다시 쓰자"가 안 된다.
- 결국 최악의 조합은 이거다. 나는 노후 준비가 안 돼서 가난해지고, 자녀도 그 돈으로 부자가 되지 못하고, 오히려 부모인 내가 자녀에게 손을 벌려야 하는 상황. 증여의 목적(자녀 부담 줄이기)과 정반대의 결과다.
무리한 사교육도 같은 함정이다
사교육비도 마찬가지 논리다. 지금 당장 학원 몇 개 더 보낸다고 자녀의 미래 소득이 비례해서 오른다는 보장은 없다. 반면 부모가 노후 준비를 못 해서 은퇴 후 자녀에게 생활비를 의존하게 되는 순간, 그 부담은 사교육으로 얻었을 이득보다 훨씬 크고 오래간다.
그래서 순서를 바꿔야 한다: 내 노후부터, 강제로
당장 여유가 없다면 답은 하나다. 절세계좌에 강제로 저축하고, 잘 굴려라. 연금저축, IRP, ISA 같은 계좌는 세액공제나 과세이연 혜택이 있는 데다, 계좌 구조상 쉽게 인출하기 어려워서 '강제 저축' 효과가 있다. 지금 당장은 조금 팍팍하게 살아도, 시간이라는 무기로 본인 명의로 수억원대 자산을 만들어두면 상황이 완전히 달라진다.
- 내 노후가 든든하면, 자녀에게 손 벌릴 일이 없다.
- 자녀가 어려운 시기를 겪을 때 오히려 부모가 여유 자금으로 도와줄 수 있다.
- 자녀가 성인이 됐을 때 이미 목돈이 아니라, 부모가 편안하게 살다가 남는 자산을 자연스럽게 상속으로 물려받는다면, 그게 훨씬 더 부담 없고 감사한 그림이다.
정리: 증여 먼저 vs 노후 먼저
| 전제 조건 | 부모 노후가 이미 안정적일 때만 유효 | 소득이 있는 한 누구나 시작 가능 |
| 최선 시나리오 | 자녀가 목돈을 잘 굴려 조기 자산 형성 | 부모 노후 안정 + 여유 자금 상속 |
| 최악 시나리오 | 부모 빈곤 + 자녀 자금 탕진 → 부모가 자녀에게 의존 | 부모가 준비 안 되면 그냥 늦게 시작한 것뿐, 되돌릴 여지 있음 |
| 통제 가능성 | 자녀 명의 이전 후 부모 통제 어려움 | 본인 계좌라 끝까지 통제 가능 |
이 글은 개인적인 재테크 철학을 정리한 것으로, 투자에는 원금 손실 위험이 있고 세법·연금 제도는 개정될 수 있으니 실제 결정 전에는 세무사·재무설계사 상담을 권합니다.
여러분이라면 증여를 먼저 하시겠어요, 본인 노후를 먼저 챙기시겠어요?
'노후준비 재테크' 카테고리의 다른 글
| 둘이 버는데 왜 항상 빠듯할까? '맞벌이의 함정'과 50:30:20 법칙 (0) | 2026.09.03 |
|---|---|
| [은퇴 재테크] 3억으로 20년 투자, 배당주 vs 지수추종(S&P500) 승자는? (0) | 2026.09.02 |
| 60대 1인가구 급증, '혼자 사는 노후' 재정 준비는 달라야 한다 (0) | 2026.08.31 |
| "노인 빈곤율 1위"라는 딱지, 나와는 상관없는 이야기일까? (0) | 2026.08.29 |
| 공무원연금 부럽다면, 부러워만 하지 말고 이렇게 하세요. (0) | 2026.08.28 |


