반응형
안녕하세요! 열심히 일해서 둘이 같이 버는데도 이상하게 매달 카드값에 쫓기고, 저축이나 비상금 모으기가 벅차다고 느껴지신 적 있으신가요? 사치를 부리는 것도 아닌데 말이죠.
이유가 뭘까요? 이 역설적인 현상을 정면으로 파고든 책이 있습니다. 바로 미국 상원의원이자 하버드 로스쿨 파산법 교수였던 엘리자베스 워런의 《맞벌이의 함정(The Two-Income Trap)》입니다.
1. '두 번째 소득'의 배신 — 소득은 늘었는데 여유는 줄었다?
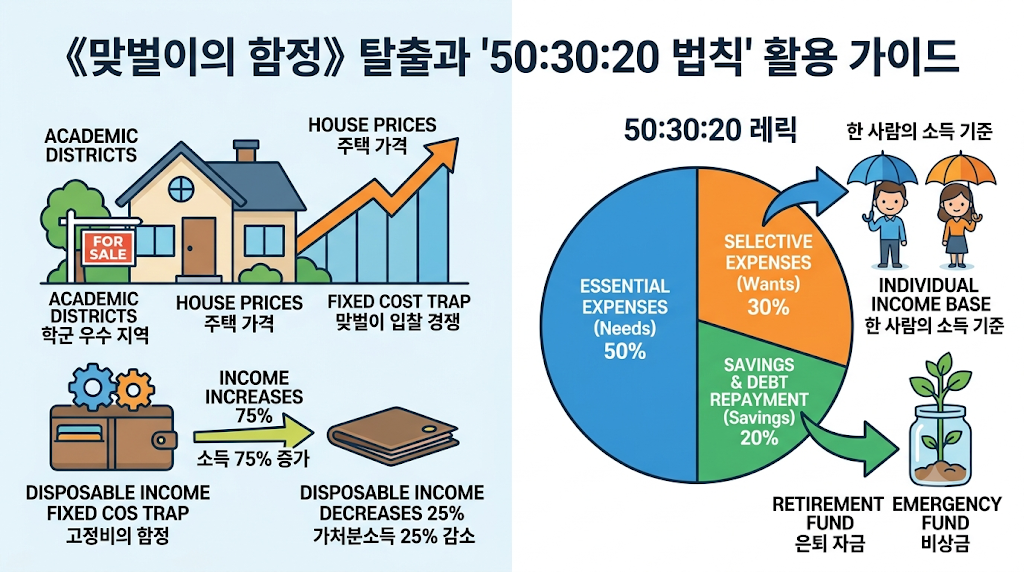
워런 교수의 연구에 따르면, 2000년대 초 미국 맞벌이 가구는 과거 외벌이 가구보다 소득이 약 75% 증가했지만, 정작 자유롭게 쓸 수 있는 가처분소득은 25% 감소했습니다.
원인은 바로 '고정비의 함정'에 있었습니다.
- 학군과 주택 경쟁: 안전하고 교육 여건이 좋은 학군지의 집값이 '맞벌이 부부의 합산 소득'을 기준으로 형성되었습니다. 결국 부부의 두 번째 소득은 저축이 아닌, 집을 구하기 위한 입찰 전쟁의 실탄으로 사라진 것입니다.
- 위기 완충력의 부재: 가계 고정비 자체가 '두 사람 소득'에 맞춰 짜이다 보니, 한쪽이 실직·질병·이혼 등의 위기를 맞으면 완충할 수 있는 여력이 없어 곧바로 파산 위험에 노출됩니다.
2. 남 일이 아닌 한국의 맞벌이 현실
이 구조는 지금 한국 사회와 놀랍도록 닮아 있습니다.
- 생계형 맞벌이의 증가: 자녀가 2명 이상인 가구의 맞벌이 비중이 1명인 가구를 넘어서는 등, 양육비와 사교육비 부담 때문에 맞벌이가 '선택'이 아닌 '필수'가 되었습니다.
- 사교육비와 주거비 폭등: 워런이 말한 '학군 입찰 전쟁'이 한국에서는 학군지·역세권 주거비와 월평균 수십만 원에 달하는 사교육비라는 두 갈래로 나타나고 있습니다.
💡 미국 연구 vs 한국 현실 한눈에 보기
| 구분 | 워런의 미국 연구 | 한국의 맞벌이 현실 |
| 고정비 압박 요인 | 학군 우수 지역 주택 입찰 경쟁 | 학군지·역세권 주거비, 과도한 사교육비 |
| 소득 증가의 함정 | 소득 75%↑, 가처분소득 25%↓ | 맞벌이 확대에도 체감 가계 여유 감소 |
| 위기 시 취약점 | 한쪽 실직 시 완충 인력 부재로 파산 | 한쪽 소득 중단 시 고정비 감당 불가 |
3. 해법: 워런의 '50:30:20 법칙' 활용하기
워런은 가계 재정을 아래의 세 가지 비율로 나누어 관리하라고 제안합니다.
- 필수 지출 (Needs) 50%: 주거비, 공과금, 식비, 보험료 등 생계에 필수적인 항목
- 선택 지출 (Wants) 30%: 외식, 취미, 여행, 구독 서비스 등 삶의 질을 위한 항목
- 저축·부채 상환 (Savings) 20%: 비상금, 은퇴 자금, 대출 원리금 상환
핵심 포인트:
필수 지출(50%)은 '합산 소득'이 아닌 '한 사람의 소득' 기준으로 감당할 수 있게 설계해야 합니다. 그래야 외벌이 상황이 되어도 가계가 통째로 무너지지 않습니다.
4. 한국형 맞벌이 가계 개선 실천 가이드
- 주거비 기준 재설정
- 대출 한도를 끝까지 채우기보다, 한 쪽 소득이 끊겨도 감당 가능한 수준으로 원리금 상한선을 잡으세요.
- 사교육비 한도 정하기
- 주변을 따라가는 '입찰식 지출'을 멈추고, 소득 대비 사교육비의 상한선 비율을 정해 그 안에서만 집행하세요.
- '외벌이 기준' 비상금 구축
- 한 사람의 소득이 6개월~1년 끊기더라도 필수 지출(50%)을 충당할 수 있는 비상금을 최우선으로 모으세요.
- 생활수준 인플레이션 방지
- 소득이 늘어날 때 고정비를 늘리지 말고, 늘어난 몫은 저축·투자(20%) 영역으로 즉시 배분하세요.
📌 마치며
맞벌이 자체가 문제는 아닙니다. 늘어난 소득만큼 고정비를 함께 늘려버리는 가계 설계 방식이 진짜 문제입니다.
오늘 우리 집 가계부를 열어보고, 필수 지출이 진짜 '필수'인지, 두 사람이 버니까 늘어난 '고정비의 함정'은 아닌지 체크해보는 건 어떨까요?
'노후준비 재테크' 카테고리의 다른 글
| [2026 세제개편안] ISA 변경 내용 및 생산적금융 ISA 신설 정리 (0) | 2026.09.04 |
|---|---|
| 레버리지 코인 투자, "그만해"가 아니라 "일부만 옮겨보자"라고 말하고 싶은 이유 (0) | 2026.09.04 |
| [은퇴 재테크] 3억으로 20년 투자, 배당주 vs 지수추종(S&P500) 승자는? (0) | 2026.09.02 |
| 자녀 증여 미리 하면 좋다는데? 내 노후부터 챙겨야 하는 이유 (0) | 2026.09.01 |
| 60대 1인가구 급증, '혼자 사는 노후' 재정 준비는 달라야 한다 (0) | 2026.08.31 |


