제시된 글의 표 태그 오류(HTML 깨짐)를 수정하고, 내용의 가독성을 최적화하여 다듬은 본문입니다.
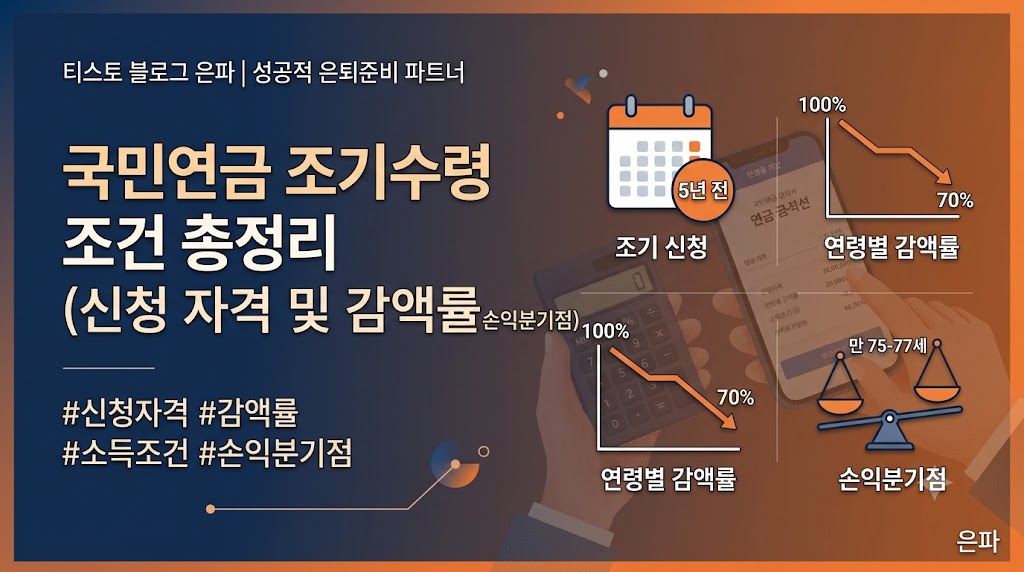
국민연금 조기수령 조건 총정리 (신청 자격 및 감액률·손익분기점)
국민연금을 정해진 수령 나이보다 앞당겨 받는 '조기노령연금'에 대한 관심이 뜨겁습니다. 정년과 연금 수령 시작 시기 사이에 생기는 소득 공백기를 메우기 위해 조기수령을 고민하는 분들이 많기 때문입니다. 조기수령의 신청 자격, 연령별 감액률, 손익분기점까지 핵심 내용을 정리해 드립니다.
1. 국민연금 조기수령 조건 및 신청 자격
조기노령연금은 정상 수령 나이보다 최대 5년 앞당겨 신청할 수 있는 제도입니다. 단, 아래 요건을 모두 충족해야 합니다.
- 가입 기간: 국민연금 가입 기간이 10년(120개월) 이상이어야 합니다.
- 연령 조건: 출생연도별 정상 수령 나이에서 최대 5년 전부터 신청할 수 있습니다. 출생연도가 늦을수록 수급개시연령 자체가 점진적으로 상향 조정되므로 본인의 출생연도를 기준으로 정확히 확인해야 합니다.
- 소득 조건: '소득 있는 업무'에 종사하지 않아야 합니다. 소득 기준은 최근 3년간 국민연금 전체 가입자의 평균소득월액(A값)이며, 2026년 기준 약 319만 원(3,193,511원)입니다. 월평균 소득이 이 금액을 초과하면 조기수령 신청이 제한되거나 수급 중 지급이 정지될 수 있습니다. (A값은 매년 갱신되므로 신청 전 공단 확인 필요)
| 출생연도 | 정상 수급개시연령 | 조기수령 가능 연령 (최대 5년 전) |
| 1953~1956년생 | 61세 | 56세부터 |
| 1957~1960년생 | 62세 | 57세부터 |
| 1961~1964년생 | 63세 | 58세부터 |
| 1965~1968년생 | 64세 | 59세부터 |
| 1969년생 이후 | 65세 | 60세부터 |
2. 연령별 감액률: 일찍 받을수록 얼마나 깎일까?
조기수령 시 1년 일찍 받을 때마다 연 6%씩(월 0.5%씩) 수령액이 감액됩니다. 한 번 확정된 감액률은 평생 적용되므로 신중하게 결정해야 합니다.
| 조기 수령 시기 | 감액률 | 최종 수령 비율 |
| 1년 조기 수령 | 6% 감액 | 원래 금액의 94% |
| 2년 조기 수령 | 12% 감액 | 원래 금액의 88% |
| 3년 조기 수령 | 18% 감액 | 원래 금액의 82% |
| 4년 조기 수령 | 24% 감액 | 원래 금액의 76% |
| 5년 조기 수령 | 30% 감액 | 원래 금액의 70% |
최대 5년을 앞당겨 받으면 평생 원래 받을 금액의 70%만 수령하게 됩니다.
3. 조기수령의 손익분기점: 몇 세까지 살아야 이득일까?
조기수령과 정상 수령 중 어느 쪽이 유리한지는 '손익분기점 연령'을 기준으로 판단할 수 있습니다.
- 손익분기점: 일반적으로 만 75세~77세 전후로 형성됩니다.
- 만 75세 이전: 일찍 받아 누적 수령액을 쌓은 조기수령이 유리합니다.
- 만 77세 이후 장수 시: 감액 없이 100%를 받는 정상 수령의 총 누적액이 더 많아져 유리합니다.
현재 건강 상태, 집안의 장수 내력, 당장의 소득 공백 여부를 종합적으로 고려해야 합니다.
4. 국민연금 조기수령 신청 방법 및 제출 서류
요건을 충족했다면 전국 국민연금공단 지사를 방문하거나 온라인으로 신청할 수 있습니다.
- 신청 방법
- 방문 신청: 가까운 국민연금공단 지사 방문
- 온라인 신청: 국민연금공단 홈페이지 또는 모바일 앱('내 곁에 국민연금') 접속 후 전자민원 신청
- 구비 서류
- 조기노령연금 지급청구서
- 신분증 (주민등록증, 운전면허증 등)
- 수령할 본인 명의 계좌 도장 또는 서명
- 혼인관계증명서 상세본 (부양가족연금액 계산용)
국민연금 조기수령은 소득 공백기를 버틸 수 있는 유용한 안전장치이지만, 평생 수령액이 최대 30% 감액됩니다. 당장의 생활비 충당이 시급한 상황이 아니라면 예상 수명과 자금 계획을 면밀히 비교해 보고 결정하는 것을 권장합니다.
'노후준비 재테크' 카테고리의 다른 글
| 연금저축 세액공제 완벽 정리 — 한도, 인출 세금, ISA 만기 전환까지 (0) | 2026.09.15 |
|---|---|
| 은퇴자를 위한 건강보험료·종합소득세 완벽 방어 자산 운용 가이드 (0) | 2026.09.11 |
| 방치된 퇴직연금 깨우는 법 — 디폴트옵션과 자산배분으로 7~10% 만들기 (0) | 2026.09.09 |
| 왜 지금 DB형에서 DC·IRP로 갈아타는 사람이 느는가 (0) | 2026.09.08 |
| 미국의 전통 60:40 투자법으로 401K백만장자 은퇴, 나도 은퇴할 때 백만장자 될 수 있을까 (0) | 2026.09.07 |


