반응형
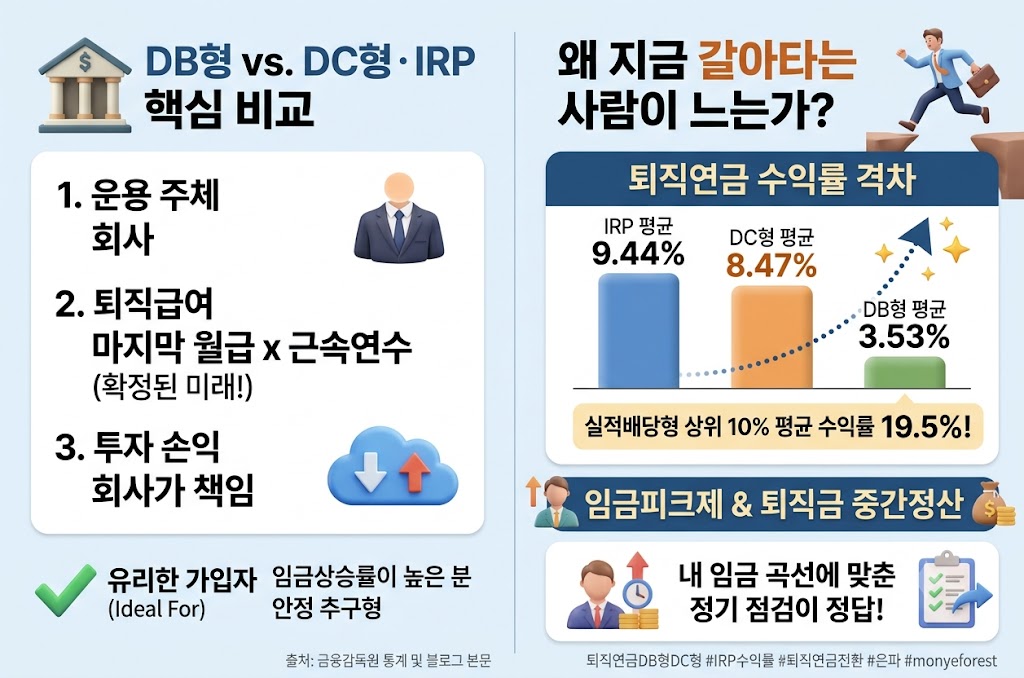
A 씨는 올해로 마흔다섯, 한 중견 제조업체의 부장이다. 입사할 때 "DB형과 DC형 중 하나를 고르라"는 서류에 별생각 없이 DB형을 선택했다. 회사가 알아서 굴려주고, 퇴직할 때 마지막 월급 기준으로 목돈이 나오니 그게 더 안전해 보였기 때문이다. 20년 가까이 그 선택을 의심해 본 적이 없었다.
1. 3.5% vs 9.4%... 수익률 격차가 흔든 확신
균열이 생긴 건 팀 회식 자리였다. 후배 하나가 "부장님, 저 얼마 전에 DC로 갈아탔는데 작년 계좌 수익률이 9%가 넘었어요"라고 말을 꺼냈다. 속으로 코웃음을 쳤지만, 집에 돌아와 확인한 통계 수치는 그의 확신을 흔들어 놓았다.
- 퇴직연금 적립금: 사상 처음 500조 원 돌파 (1년 만에 약 70조 원 증가)
- IRP 평균 수익률: 9.44%
- DC형 평균 수익률: 8.47%
- DB형 평균 수익률: 3.53%
실적배당형에 적극적으로 투자한 상위 10%는 평균 19.5%의 수익률을 올렸다. 그 수치를 보는 순간, 후배의 말이 결코 과장이 아니었음을 깨달았다.
2. DB형 vs DC형·IRP 구조 비교
결국 선택의 본질은 "내 임금상승률과 내 투자수익률 중 어느 쪽이 더 높은가"의 문제다.
| 구분 | DB형 (확정급여형) | DC형 (확정기여형) · IRP |
| 운용 주체 | 회사 | 가입자 본인 |
| 퇴직급여 액수 | 퇴직 직전 3개월 평균임금 × 근속연수 (확정) | 부담금 + 운용 손익 (변동) |
| 투자 성과 영향 | 회사가 운용 (근로자 수령액 변동 없음) | 본인 운용 수익률에 따라 직결 |
| 유리한 대상 | 임금상승률이 높은 근로자, 안정 추구형 | 임금피크제·이직 예정자, 투자 역량 보유자 |
3. DC형 전환 전 반드시 체크해야 할 점
며칠간 인사팀과 금융사 상담을 통해 확인한 핵심 주의사항은 다음과 같다.
- 원상복구 불가: DC형으로 한 번 전환하면 다시 DB형으로 돌아갈 수 없다.
- 운용 책임: 전환 이후 발생하는 투자 손실은 전적으로 본인이 부담한다.
- 임금피크제 활용: 금융감독원에 따르면 임금이 꺾이기 직전 DC형으로 전환하여 기존 퇴직급여를 확정짓고 운용하는 방식이 유리할 수 있다.
A 씨는 5년 내 임금피크제 적용 대상이었고, 평소 인덱스 펀드 투자 경험이 있어 시장 평균만 따라가도 DB형(3%대)보다 낫다는 계산 끝에 임금피크제 적용 전 DC형 전환을 결정했다.
💡 결론: 내 임금 곡선에 맞춘 정기 점검이 핵심
임금이 가파르게 오르는 시기이거나 투자 손실이 부담스럽다면 DB형을 유지하는 것이 옳다. 남들이 갈아탄다고 무작정 따르기보다 남은 근속 기간, 예상 임금상승률, 본인의 투자 성향을 먼저 객관적으로 따져봐야 한다.
퇴직연금은 방치하는 통장이 아니라, 내 소득과 상황 변화에 맞춰 주기적으로 점검해야 하는 자산이다.
'노후준비 재테크' 카테고리의 다른 글
| 국민연금 조기노령연금, 몇 살부터 받을 수 있을까? 감액률과 손익분기점 정리 (0) | 2026.09.10 |
|---|---|
| 방치된 퇴직연금 깨우는 법 — 디폴트옵션과 자산배분으로 7~10% 만들기 (0) | 2026.09.09 |
| 미국의 전통 60:40 투자법으로 401K백만장자 은퇴, 나도 은퇴할 때 백만장자 될 수 있을까 (0) | 2026.09.07 |
| 부부 합산 연금 20억, 비결은 재능이 아니라 시간이었다 (0) | 2026.09.06 |
| 2026년 국민연금 개편, 내 월급으로 따지면 실제로 얼마나 달라질까 (0) | 2026.09.05 |


