얼마 전 통계 하나가 눈에 밟혔습니다. Visual Capitalist가 OECD 데이터를 바탕으로 정리한 자료에 따르면, 66세 이상 한국 노인의 39.8%가 빈곤선 아래에서 살고 있다고 합니다. OECD 33개국 중 압도적 1위입니다.
숫자만 보면 남의 이야기 같습니다. 하지만 이 통계의 진짜 무서운 점은, 지금 30~50대인 우리가 딱 그 사각지대를 향해 걸어가고 있다는 사실입니다. 부모 세대의 빈곤이 아니라, 준비 없이 은퇴하면 나도 이 39.8% 안에 들어갈 수 있다는 이야기이기 때문입니다.
오늘은 이 통계가 왜 나왔는지, 그리고 지금부터 무엇을 다르게 해야 이 흐름에서 벗어날 수 있는지를 정리해보려 합니다.
숫자로 먼저 보는 한국의 위치
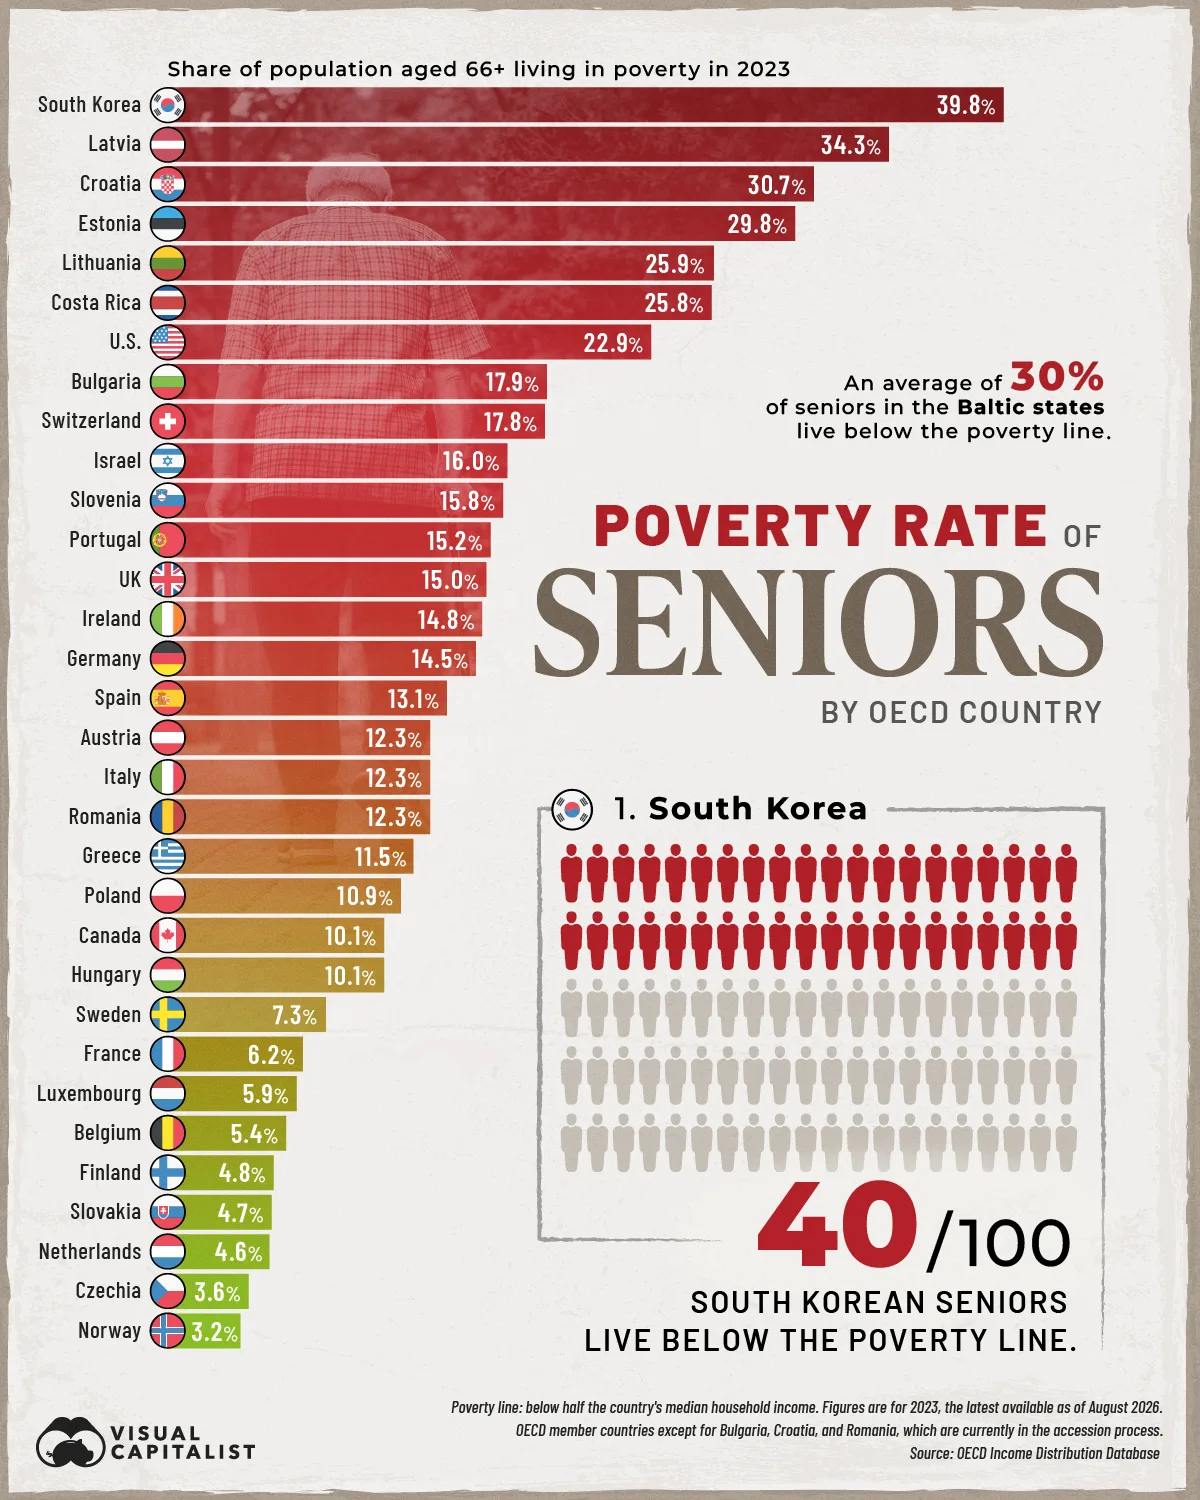
OECD 평균 노인 빈곤율은 14.8%입니다. 한국은 그 2.5배가 넘는 39.8%로 1위, 2위인 라트비아(34.3%)와도 5.5%p 차이로 격차가 큽니다. 미국은 22.9%로 7위 수준입니다.
| 🇰🇷 한국 | 39.8% |
| 🇱🇻 라트비아 | 34.3% |
| 🇺🇸 미국 | 22.9% |
| OECD 평균 | 14.8% |
같은 자료에서 한국의 전체 인구 빈곤율은 14.9%로 OECD 평균과 큰 차이가 없습니다. 즉 한국은 '전반적으로 가난한 나라'가 아니라, 유독 노년층에서만 빈곤이 집중되는 구조를 가진 나라라는 뜻입니다. 이 지점이 핵심입니다.
왜 유독 한국의 노년층만 가난할까 — 세 가지 구조적 원인
1. 국민연금 제도의 '짧은 역사' 국민연금은 1988년에야 도입됐습니다. 지금 은퇴하는 세대는 제도 초기에 사회생활을 시작했거나, 아예 가입 기회조차 없었던 경우가 많습니다. 가입 기간이 짧으니 수령액도 자연히 적을 수밖에 없습니다.
2. 자산은 있는데 쓸 돈이 없는 '자산 유동성 결핍' 한국 가계 자산의 상당 부분(추정치로 70~80% 이상)이 부동산에 묶여 있습니다. 집 한 채는 있지만 매달 생활비로 쓸 현금 흐름은 부족한, '부자처럼 보이지만 가난한' 구조입니다.
3. 자녀에게 쓰고 나면 남는 게 없는 지출 구조 자녀 교육비와 결혼·주거 지원에 은퇴 직전까지 자금을 쏟아붓다 보니, 정작 본인의 노후 자금을 모을 시기를 놓치는 경우가 많습니다.
이 세 가지는 각각 따로 작동하는 게 아니라 서로 맞물립니다. 연금이 적으니 부동산에 의존하게 되고, 부동산에 자산이 묶이니 현금 흐름이 없고, 그 외중에 자녀 지원까지 겹치면서 정작 본인 노후 자금은 뒷전으로 밀리는 것입니다.
그렇다면 무엇을 해야 할까 — 세 가지 실행 전략
원인이 구조적이라고 해서 개인이 손 놓고 있어야 하는 건 아닙니다. 오히려 구조를 알면 어디를 먼저 손봐야 할지가 명확해집니다.
1. 국민연금 가입 기간부터 늘린다 — '짧은 역사' 문제에 대한 직접적 대응
국민연금은 물가 상승률을 반영해 평생 지급되는, 개인이 가입할 수 있는 가장 강력한 안전자산입니다. 최소 가입 기간(10년)만 채우고 끝낼 게 아니라 수령액 자체를 늘리는 전략이 필요합니다.
- 추후납부(추납) 활용: 과거 실직이나 사업 중단으로 못 낸 보험료를 나중에 납부해 가입 기간을 채울 수 있습니다.
- 연기연금 신청: 수령 시기를 최대 5년 늦추면 1년마다 7.2%씩, 최대 36%까지 수령액이 늘어납니다. 다만 이건 건강 상태와 당장의 소득 유무를 함께 고려해 판단할 문제입니다. 무조건 늦춘다고 능사는 아닙니다.
2. 국민연금 밖의 방어막을 하나 더 쌓는다 — '유동성 결핍'을 막는 현금 파이프라인
국민연금만으로는 은퇴 전 소득의 상당 부분을 대체하기 어렵습니다. 퇴직연금(IRP)과 개인연금을 더한 다층 구조가 필요한 이유입니다.
- 연간 최대 900만 원 세액공제: 연금저축(최대 600만 원)과 IRP를 합쳐 연 900만 원까지 납입하면, 총급여 5,500만 원 이하 기준 16.5%(최대 148만 5천 원)를 환급받습니다. 총급여가 5,500만 원을 넘으면 공제율은 13.2%(최대 118만 8천 원)로 낮아지니, 본인 소득 구간을 먼저 확인하는 게 좋습니다.
- 연금 수령 시 저율 과세: 55세 이후 연금으로 수령하면 연령대별로 3.3%~5.5%(55~69세 5.5%, 70~79세 4.4%, 80세 이상 3.3%)의 낮은 세율만 적용됩니다. 오래 수령할수록 세율이 더 낮아지는 구조입니다.
3. 자산배분으로 물가를 이긴다 — '자녀 지출'로 소진된 시간을 복리로 만회
자녀 지원 때문에 저축 시기를 놓쳤다면, 남은 기간 동안은 단순 예·적금보다 물가 상승률을 방어할 수 있는 분산 투자가 필요합니다.
- 글로벌 자산 분산: S&P500·나스닥100 같은 미국 대표지수 ETF, 글로벌 배당주 ETF, 채권형 ETF, 리츠(REITs)를 조합해 성장성과 배당 수익을 함께 확보합니다.
- 정기적 리밸런싱: 자산 비중을 주기적으로 점검해 시장 변동성에 흔들리지 않는 구조를 유지합니다.
연령대별 노후 준비 체크리스트
| 30~40대 | 자산 형성 및 절세 기반 다지기 | 연금저축·IRP 계좌 개설, 세액공제 한도 채우기, 적립식 ETF 투자 시작 |
| 50대 | 다층 구조 완성 및 리스크 관리 | 국민연금 예상 수령액 조회, 부동산·금융자산 비중 재점검, 안전자산 비중 확대 |
| 60대 이후 | 수령액 극대화 및 현금 흐름 설계 | 국민연금 추납·연기연금 여부 결정, 은퇴 후 월별 현금 흐름표 작성, 인출 순서 계획 |
마치며
39.8%라는 숫자는 이미 은퇴한 세대의 결과지, 지금 준비하는 우리의 미래까지 정해놓은 숫자는 아닙니다. 다만 그 세대가 겪은 세 가지 구조적 원인 — 짧은 연금 가입 기간, 부동산에 묶인 유동성, 자녀 지출로 인한 저축 공백 — 은 정도만 다를 뿐 지금도 비슷하게 반복되고 있습니다.
결국 방법은 하나입니다. 이 세 가지 구멍을 하나씩 미리 막아두는 것. 국민연금 가입 기간을 늘리고, IRP·개인연금으로 현금 흐름을 만들고, 남는 시간을 자산배분 투자로 복리처럼 불려가는 것. 지금 시작하는 작은 습관이 20~30년 뒤 저 통계표의 어느 줄에 내 이름이 적힐 지를 결정합니다.
함께 읽으면 좋은 글:
https://monyeforest.tistory.com/1056
국민연금처럼 굴리면 나도 파이어할 수 있을까?
세계 1위 연기금이 됐다는 국민연금 소식이 화제다. 2025년 기준 연간 수익률 18.82%로 일본 GPIF, 노르웨이 GPFG 같은 글로벌 공룡 연기금들을 제치고 적립금 1400조 원을 넘겼다는 것. 다만 이 18.82%라
monyeforest.tistory.com
https://monyeforest.tistory.com/1052
부모보다 가난해진 세대와 '전업자녀'… 절세계좌로 미래를 대비하자.
📖 [스토리] "아빠, 나 직장 그만두고 집으로 들어오면 안 돼?"얼마 전, 은퇴 후 평온한 나날을 보내던 한 지인이 착잡한 얼굴로 연락을 주었습니다.독립해서 잘 살고 있다고 믿었던 서른 중반의
monyeforest.tistory.com
https://monyeforest.tistory.com/1059
미국·영국·호주 은퇴자는 부자, 한국 은퇴자는 왜 가난할까 — 절세계좌로 뒤집는 법
한국 노인 빈곤율, OECD 1위라는 불편한 사실지난 글에서 미국의 조기 은퇴 붐과 '자산 효과'를 소개해드렸는데요. 이번엔 그 반대편, 한국의 현실을 들여다보려 합니다.국가데이터처 국가통계연
monyeforest.tistory.com
'노후준비 재테크' 카테고리의 다른 글
| 자녀 증여 미리 하면 좋다는데? 내 노후부터 챙겨야 하는 이유 (0) | 2026.09.01 |
|---|---|
| 60대 1인가구 급증, '혼자 사는 노후' 재정 준비는 달라야 한다 (0) | 2026.08.31 |
| 공무원연금 부럽다면, 부러워만 하지 말고 이렇게 하세요. (0) | 2026.08.28 |
| 퇴직연금 15년, 왜 아직도 평균 5천만 원밖에 안 될까 — 집 사는 데 쓰면 안 되는 이유 (0) | 2026.08.27 |
| 은퇴 후 건강 관리의 시작: '밥'보다 먼저 먹어야 할 '이것'은? (혈당 스파이크 예방법) (1) | 2026.08.26 |


