반응형
핵심 요약
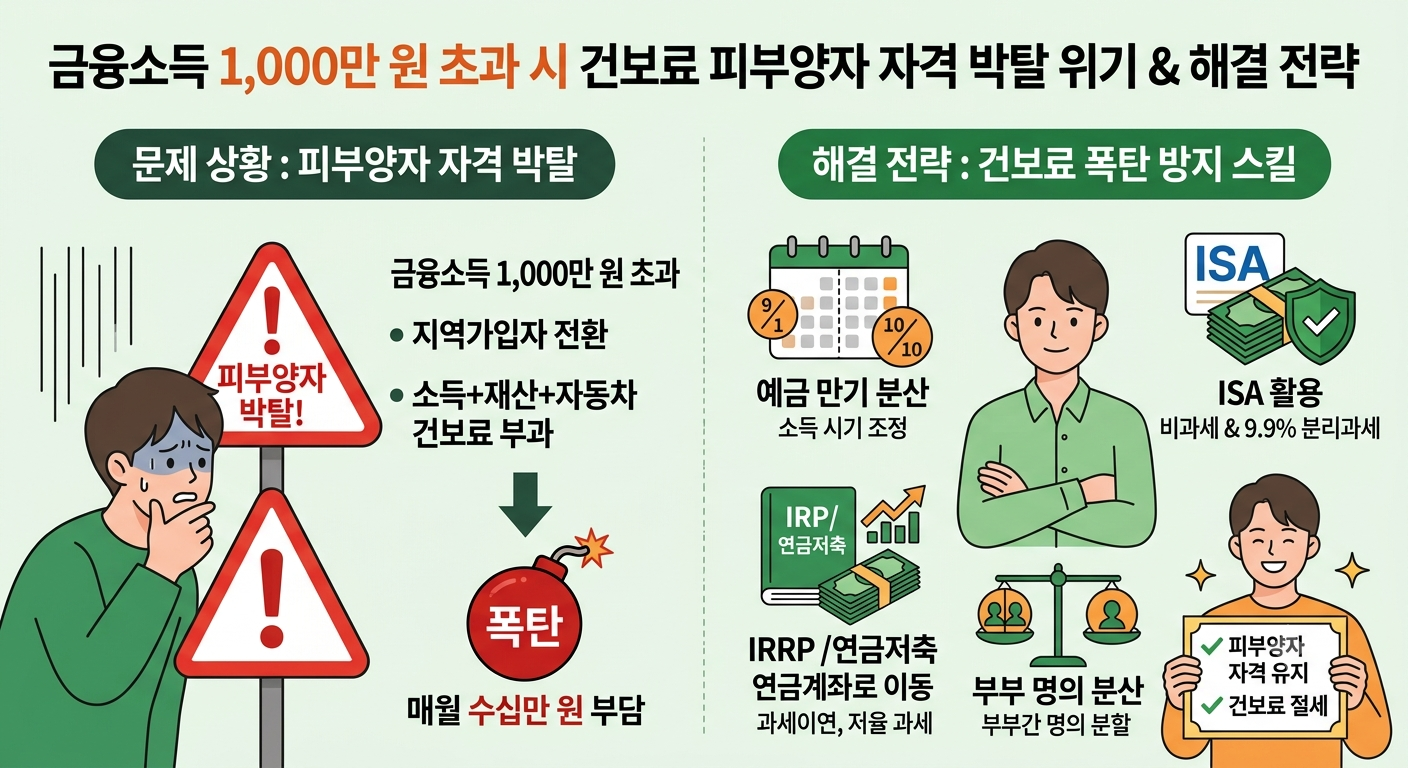
- 문제: 은퇴 후 금융소득(이자·배당)이 연 1,000만 원을 단 1원이라도 초과하면 전체 소득이 반영되어 피부양자 자격 박탈 및 매월 수십만 원의 지역건보료가 부과됨.
- 해결책: 예금 만기 분산, ISA 및 연금계좌 활용, 부부간 명의 분산 등 4가지 절세 스킬을 적용해 금융소득을 연 1,000만 원 이하로 맞추면 건보료 폭탄을 완전 차단 가능.
금융소득 1,000만 원의 함정과 건보료 부과 기준
- 피부양자 기본 요건
- 사업소득이 없는 경우, 연간 합산소득(금융+근로+연금+기타)이 2,000만 원 이하일 것.
- 1,000만 원 초과 시 발생하는 현상
- 1,000만 원 이하: 금융소득 전액 비반영(건보료 산정 시 0원 처리).
- 1,000만 원 초과: 단 1원만 넘어도 금융소득 전체가 합산소득에 포함됨 (예: 1,001만 원 발생 시 1,001만 원 전액 반영).
- 피부양자 탈락 영향
- 합산소득 2,000만 원 초과 시 지역가입자로 즉시 전환.
- 소득뿐만 아니라 보유 중인 주택, 토지, 자동차에도 건보료 부과.
피부양자 자격을 지키는 4가지 절세 전략
- 1. 예금 만기 분산 (소득 시기 조정)
- 예금 만기를 연도별로 분산하여 이자 수령 시기를 나눠 받기.
- 월이자 지급식 예금을 활용해 연간 금융소득을 1,000만 원 이하로 평탄화.
- 2. ISA(개인종합자산관리계좌) 적극 활용
- 발생한 이자·배당 소득에 대해 비과세(일반형 200만 원, 서민형 400만 원) 적용.
- 초과 수익은 9.9% 분리과세로 종결되어 건보료 산정 소득에서 완전 제외.
- 3. 연금저축·IRP 계좌로 배당주 이동
- 고배당주 및 월배당 ETF를 연금계좌 내에서 운용.
- 배당금 인출 전까지 과세이연 처리되며, 수령 시 금융소득이 아닌 연금소득(3.3%~5.5% 저율과세)으로 분류되어 금융소득 기준에 미반영.
- 4. 부부간 명의 분산
- 금융소득 1,000만 원 기준은 개인별로 독립 적용.
- 부부 증여세 비과세 한도(10년 합산 6억 원) 내에서 예금 및 투자 자산을 명의 분산하여 1인당 금융소득을 1,000만 원 이하로 유지.
'노후준비 재테크' 카테고리의 다른 글
| 배당소득의 불편한 진실, 2천만원 넘으면 벌어지는 일 (0) | 2026.09.30 |
|---|---|
| 배당금 늘어나면 세금 폭탄? 배당 소득 2,000만 원 넘었을 때 진짜 절세 전략 (0) | 2026.09.28 |
| 노후 망치는 원금보장의 착각: 연금 저축 및 401(k) 활용 투자 전략 (0) | 2026.09.23 |
| 21년 이상 나누어 받으면 세금 50% 감면? 2026 개정 IRP 장기 수령 절세 전략 (0) | 2026.09.22 |
| 2026년 연말정산 절세 전략 총정리: 연금저축·개정세법 완벽 가이드 (0) | 2026.09.21 |


