반응형
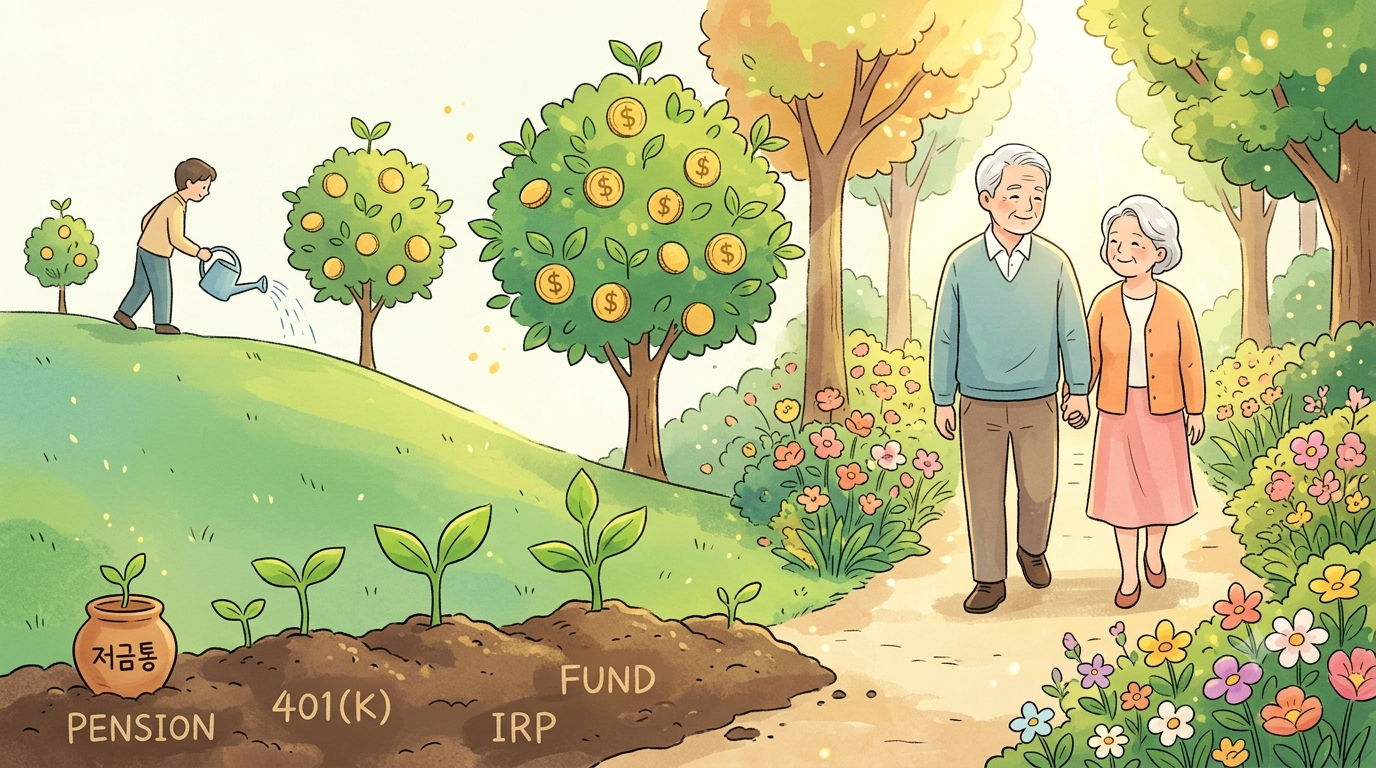
안녕하세요! 오늘은 노후 준비를 가로막는 대표적인 투자 착각과 장기 자산 운용을 위한 핵심 연금 제도에 대해 정리해 보겠습니다. “원금보장이 가장 위험할 수 있습니다” 노후를 망치는 투자 착각 영상에서 다뤄진 핵심 통찰과 함께, 연금 시스템 활용법을 알아봅니다.
1. 원금 보장형 상품이 가장 위험할 수 있는 이유(존리대표)
많은 투자자가 '안전함'을 최우선으로 생각해 퇴직연금이나 연금저축을 원금 보장형 예금·채권 위주로 운용하곤 합니다. 하지만 장기 투자 관점에서는 이러한 방식이 오히려 자산 가치를 훼손하는 위험을 초래합니다.
- 화폐 가치 하락과 실질 수익률: 지속적인 물가 상승과 화폐 가치 하락 상황에서 명목 원금만 유지하는 상품은 시간이 지날수록 실질 구매력을 떨어뜨립니다.
- 동결된 자산의 한계: 20~30년이라는 장기 운용 기간 동안 자산이 기업의 성장에 참여하지 못하면 노후에 필요한 충분한 소득을 창출하기 어렵습니다.
2. 올바른 노후 대비 투자 마인드 및 취사선택
존리 선생처럼 '주식 100% 풀롱(Full Long)'을 외치는 방식은 비중 면에서 다소 극단적일 수 있습니다. 하지만 그 바탕에 깔린 투자 마인드 자체는 배울 점이 많아 자신의 상황에 맞춰 취사선택하면 큰 도움이 됩니다.
- 핵심 마인드: 시장의 주가를 예측하려는 마켓 타이밍(Market Timing)이나 단기 수익률·손절매에 연연하지 않고, 적립식으로 꾸준히 투자하여 복리 효과를 누리는 자세입니다.
- 현명한 적용: 본인의 연령, 위험 성향, 은퇴 시점에 따라 안전자산과 유동성 비중을 적절히 배분하되, 장기 자산 성장을 견인할 주식형 자산(인덱스 ETF 등)을 일정 수준 이상 꾸준히 가져가는 전략이 바람직합니다.
3. 미국 401(k) 제도의 핵심 장점 5가지 (참고용)
미국 중산층의 노후 자산을 비약적으로 성장시킨 대표적인 퇴직연금 제도인 401(k)의 주요 장점 5가지입니다.
- 소득공제 및 과세이연(Tax-Deferred Growth)
- 급여에서 차감되어 납입되는 금액만큼 당해 연도 과세 대상 소득이 줄어들며, 투자로 발생한 수익에 대한 세금 부과가 인출 시점까지 이연되어 복리 효과가 극대화됩니다.
- 고용주 매칭 지원금(Employer Matching Contribution)
- 기업이 근로자의 납입금에 일정 비율(예: 급여의 3~6%)로 매칭금을 지원해 주므로, 투자 시작과 동시에 확정적인 추가 수익률을 얻는 효과가 있습니다.
- 자동 급여 공제를 통한 강제 적립
- 매달 급여 지급 시 자동으로 차감 및 적립되어 시장 변동성에 따른 감정적 투자나 타이밍 매매를 차단하고, 기계적인 장기 적립식 투자를 가능하게 합니다.
- 다양한 투자 포트폴리오 선택권
- 인덱스 펀드, ETF, 타겟데이트펀드(TDF) 등 다양한 투자 상품을 제공하여 근로자의 은퇴 시점 및 성향에 맞는 자산 배분이 가능합니다.
- 채권자 보호 및 법적 안정성
- ERISA(미국 근로자 퇴직소득보장법)에 의해 법적으로 보호받아, 개인 채무나 파산 위험이 발생하더라도 퇴직연금 자산은 보호됩니다.
4. 국내 연금저축 및 IRP 활용 전략
국내에서도 401(k)의 이점을 응용하여 연금저축펀드 및 IRP 계좌를 적극 활용할 수 있습니다.
| 구분 | 연금저축펀드 | 개인형 퇴직연금 (IRP) |
| 주식형 자산 한도 | 100% 투자 가능 | 최대 70% 제한 (안전자산 30% 필수) |
| 주요 혜택 | 세액공제 및 과세이연 | 세액공제 및 과세이연 |
| 운용 방향 | 장기 성장형 글로벌/국내 주식 ETF 세팅 | 위험자산 한도 내 주식 ETF 및 TDF 활용 |
단기 변동성에 흔들리지 않고 꾸준히 노후 자산을 일하게 하는 적립식 투자 습관이 성공적인 은퇴 준비의 핵심입니다.
위의 글은 존리대표의 유튜브 영상을 일부 참조하고 블로거의 개인적인 사견을 담아 작성한 것임을 참고해주시기 바랍니다.
'노후준비 재테크' 카테고리의 다른 글
| 금융소득 1,000만 원 넘기면 건보료 폭탄? 피부양자 박탈 피하는 4가지 절세 전략 (0) | 2026.09.29 |
|---|---|
| 배당금 늘어나면 세금 폭탄? 배당 소득 2,000만 원 넘었을 때 진짜 절세 전략 (0) | 2026.09.28 |
| 21년 이상 나누어 받으면 세금 50% 감면? 2026 개정 IRP 장기 수령 절세 전략 (0) | 2026.09.22 |
| 2026년 연말정산 절세 전략 총정리: 연금저축·개정세법 완벽 가이드 (0) | 2026.09.21 |
| 40대 은퇴 준비, 연금저축 IRP 얼마나 넣어야 할까 (세액공제 계산 포함) (0) | 2026.09.19 |


