국민연금 개편안이나 퇴직연금 디폴트옵션을 알아보신 분들 중 "공적연금이랑 퇴직연금만 챙기면 되는 거 아닌가?" 하고 생각하셨을 수 있습니다.
결론부터 말씀드리면, 국민연금과 퇴직연금만으로는 3층 연금이 완성되지 않습니다. 연금저축까지 활용해야 세금 혜택을 온전히 챙기면서 여유 있는 노후 자금을 만들 수 있습니다.
1. 국민연금·퇴직연금 vs 연금저축 차이점
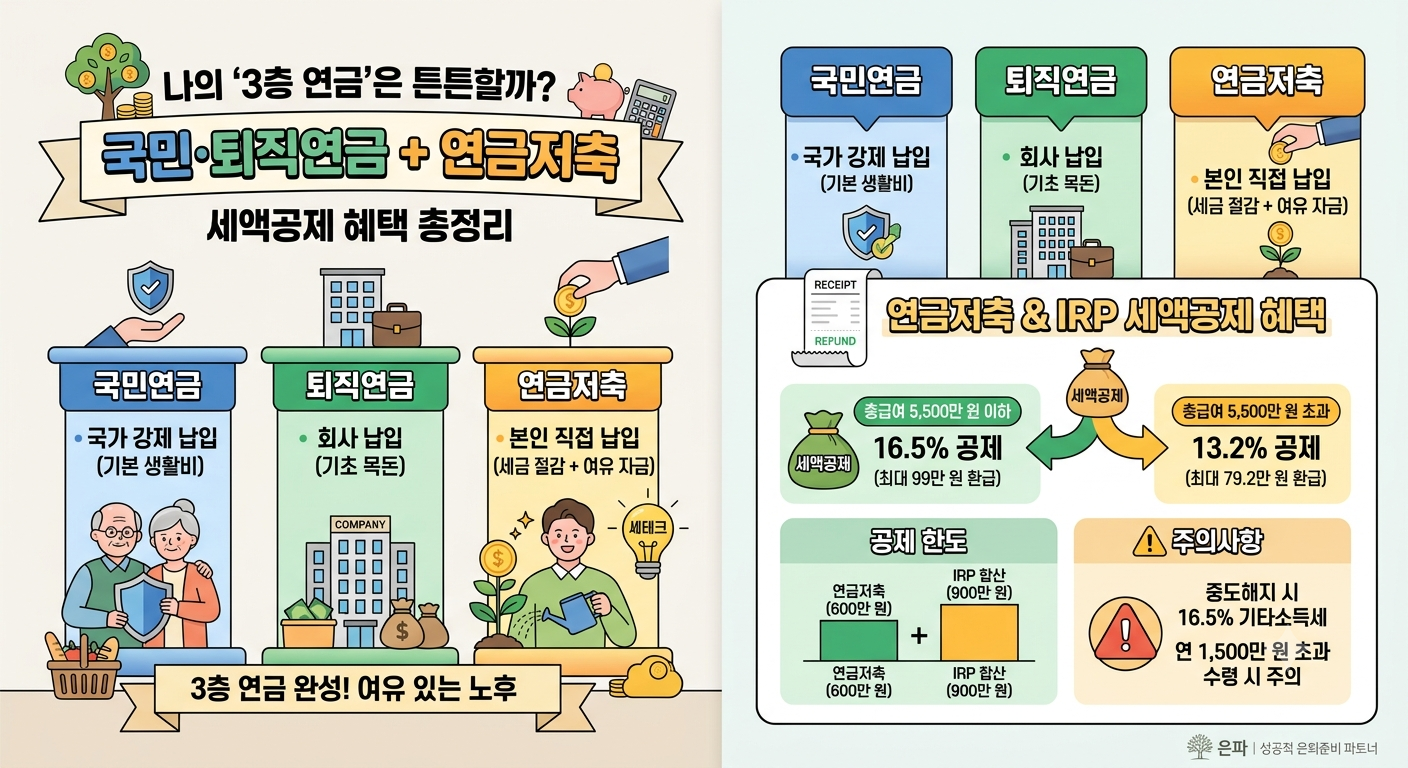
- 국민연금: 국가 강제 납입 (기본 생활비)
- 퇴직연금: 회사 납입 (기초 목돈)
- 연금저축: 본인 직접 납입 (세금 절감 + 여유 자금)
앞의 두 연금이 자동 쌓이는 구조라면, 연금저축은 내가 직접 납입 금액과 시기를 정하는 '세테크형 자율 연금'입니다.
2. 연금저축 세액공제: 넣자마자 얻는 확정 수익
연금저축은 가입 후 돈을 넣는 순간부터 세금을 돌려줍니다.
- 총급여 5,500만 원 이하: 연 600만 원 한도 16.5% 세액공제 (최대 99만 원 환급)
- 총급여 5,500만 원 초과: 연 600만 원 한도 13.2% 세액공제 (최대 79.2만 원 환급)
확정 수익률 측면에서 매우 유리한 절세 상품입니다.
3. 세액공제 한도 및 ISA 계좌 활용 팁
- 연금저축 단독: 연 600만 원
- 연금저축 + IRP 합산: 연 900만 원
- 연간 최대 납입 한도: 합산 1,800만 원 (900만 원 초과분은 공제 제외)
💡 Tip: 연 900만 원 한도를 모두 채운 후 여윳돈이 있다면, ISA 계좌를 우선 활용하는 것이 유리합니다. ISA 만기 금액을 연금계좌로 전환하면 추가 세액공제 혜택을 받을 수 있습니다.
4. 수령 나이에 따라 달라지는 연금소득세
만 55세 이후 연금 수령 시 발생하는 연금소득세율은 나이가 들수록 낮아집니다.
- 만 55세 ~ 69세: 5.5%
- 만 70세 ~ 79세: 4.4%
- 만 80세 이상: 3.3%
⚠️ 주의사항 (연 1,500만 원 한도)
연금저축과 IRP를 합쳐 연간 수령액이 1,500만 원을 초과하면 종합소득세 합산 신고 또는 16.5% 분리과세 중 선택해야 합니다. (국민연금 등 공적연금은 이 한도 계산에서 제외됩니다.)
5. 연금저축 중도해지 시 주의할 점
급전이 필요해 중도해지할 경우, 세액공제를 받은 원금과 운용 수익에 대해 16.5%의 기타소득세가 부과됩니다. (연금 수령 시 5.5% 대비 약 3배 증가)
단, 세액공제를 받지 않은 납입금은 세금 없이 인출 가능하므로 해지 전 세액공제 여부를 반드시 확인하시기 바랍니다.
6. 자주 묻는 질문 (FAQ)
Q. 연금저축과 IRP 중 무엇부터 채워야 하나요?
A. 세액공제율은 동일하지만 연금저축이 운용 및 중도인출 면에서 상대적으로 유연합니다. 연금저축 600만 원을 먼저 채운 후 남은 300만 원을 IRP로 채우는 방식을 추천합니다.
Q. 55세 전에도 세액공제를 받을 수 있나요?
A. 네, 가입 나이와 상관없이 납입한 당해 연도에 바로 세액공제를 받습니다. 55세는 '연금으로 수령 개시할 수 있는 나이' 기준입니다.
마치며
- 국민연금: 평생 나오는 기본 생활비
- 퇴직연금: 회사가 만들어준 목돈
- 연금저축: 내가 세금 혜택을 챙기며 쌓는 여유자금
세 가지 연금이 조합되어야 안정적인 노후 준비가 완성됩니다. 아직 계좌가 없다면 연 600만 원 한도 채우기를 목표로 시작해 보세요.
'노후준비 재테크' 카테고리의 다른 글
| 27살 신입사원이 월 100만 원씩 모으면 몇 살에 은퇴할 수 있을까? (0) | 2026.09.18 |
|---|---|
| [건보료 절세] 은퇴 후 건강보험료 폭탄 피하는 연금 수령 순서 3단계 (0) | 2026.09.17 |
| 연금저축 세액공제 완벽 정리 — 한도, 인출 세금, ISA 만기 전환까지 (0) | 2026.09.15 |
| 은퇴자를 위한 건강보험료·종합소득세 완벽 방어 자산 운용 가이드 (0) | 2026.09.11 |
| 국민연금 조기노령연금, 몇 살부터 받을 수 있을까? 감액률과 손익분기점 정리 (0) | 2026.09.10 |


